składki ZUS
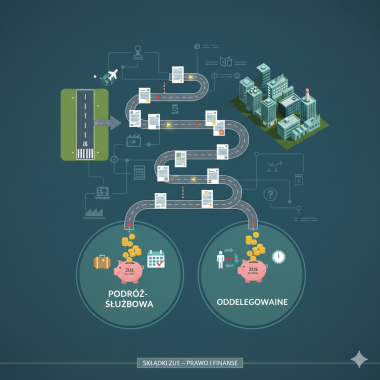
Podróż służbowa i oddelegowanie – składki ZUS
Na co powinni zwrócić uwagę pracodawcy, sprawdzając, czy w danej sytuacji pracownik odbywa podróż służbową, czy też jest oddelegowany i jakie ma to znaczenie przy naliczaniu składek? Odpowiedź na to pytanie jest kluczowa przy rozliczaniu podróży służbowych i oddelegowania. A dlaczego ZUS często kwestionuje wypłatę świadczeń delegacyjnych pracownikom budowlanym? Kiedy świadczenia delegacyjne mogą wymagać częściowego lub pełnego oskładkowania? Jakich dodatkowych przeliczeń muszą dokonać pracodawcy, ustalając podstawę wymiaru składek pracowników oddelegowanych do pracy za granicą? To tylko niektóre pytania, na które odpowiedź znajdziemy w Raporcie specjalnym. Kontrole ZUS pokazują, że pracodawcy bardzo często mają problem z rozróżnieniem, kiedy mamy do czynienia z podróżą służbową, a kiedy z oddelegowaniem. Prawidłowe zakwalifikowanie danego zdarzenia ma istotne znaczenie przy określaniu dodatkowych świadczeń przysługujących pracownikom w danej sytuacji oraz przy ustalaniu podstawy wymiaru składek – zwłaszcza w przypadku osób oddelegowanych do pracy za granicą.
- Jakie trzy warunki muszą łącznie wystąpić, aby wyjazd uznać za podróż służbową w rozumieniu?
- Dlaczego w przypadku pracowników budowlanych zmiana miejscowości wykonywania pracy zazwyczaj nie stanowi podróży służbowej i jakie konsekwencje składkowe z tego wynikają?
- Jakie świadczenia z tytułu podróży służbowej są wyłączone z podstawy wymiaru składek oraz kiedy nadwyżki ponad stawki z rozporządzenia delegacyjnego należy oskładkować?
- W jakich okolicznościach zwrot kosztów przejazdu do miejsca zamieszkania w weekend w trakcie krajowej delegacji korzysta ze zwolnienia składkowego, a kiedy podlega składkom?
- Jak krok po kroku ustala się podstawę wymiaru składek dla pracowników oddelegowanych do pracy za granicą?
- Jak należy traktować miesiąc częściowo przepracowany w Polsce oraz dni urlopu wypoczynkowego przy oddelegowaniu — czy wpływają one na liczbę „dni pobytu” i podstawę składek?
Przeczytaj te ż:
- Dieta dla zleceniobiorcy w podróży służbowej – zasady, zwolnienia i koszty podatkowe
- Obowiązkowe szkolenie pracowników – czy wypłacić dietę z tytułu podroży służbowej
- Wystąpienie szczególnych potrzeb pracodawcy i praca w godzinach nadliczbowych w podróży służbowej
- Dieta zagraniczna na jednakowym poziomie – jak rozliczyć składkowo delegację
- Dokumentowanie kosztów noclegu w podróży służbowej
Obejrzyj te ż:
Nagroda jubileuszowa – czy trzeba naliczyć składki do ZUS od nagrody wypłaconej po roku od pierwszej
Czy nagrodę jubileuszową nabytą w odstępie czasu powyżej 12 miesięcy od pierwszej nagrody należy oskładkować?
- Kiedy nagroda jubileuszowa nie podlega oskładkowaniu
- Czy oskładkowaniu będzie podlegała nagroda jubileuszowa wypłacana zgodnie z zapisami regulaminu wynagradzania częściej niż co 12 miesięcy
- Składki ZUS od nagrody jubileuszowej - 3 przykłady z praktyki
Przeczytaj również:
- Okres pozostawania bez pracy, za który zasądzono wynagrodzenie – czy ma wpływ na prawo do nagrody jubileuszowej
- Prawo do nagrody jubileuszowej wymagane regulaminem wynagradzania
- Nagroda jubileuszowa dla pracownika zatrudnionego w dwóch miejscach pracy
- Nagroda jubileuszowa dla nauczyciela po udokumentowaniu okresu zatrudnienia
Pakiet sportowy dla pracowników – na jakich zasadach będzie zwolniony ze składek
Czy poniższy zapis w regulaminie wynagradzania spowoduje zwolnienie z opłacania składek ZUS od pakietu sportowego? Chodzi o następujący zapis: „Pracownik jest uprawniony do zakupu usług pakietów sportowych obejmujących prawo do korzystania z multipakietów świadczonych przez podmiot zewnętrzny na zasadach określonych w umowie zakupu pakietów sportowych oraz regulaminie dla użytkowników multipakietów po cenach niższych niż detaliczne. Korzystanie z pakietu sportowego przez pracownika odbywa się na zasadzie partycypacji pracownika w poniesieniu kosztów jego nabycia. Pracownik tytułem współfinansowania pakietu sportowego będzie ponosił co miesiąc koszt w wysokości różnicy między ceną usługi wybranego przez pracownika pakietu sportowego a częścią finansowaną przez pracodawcę. Dofinansowanie pracodawcy wynosi miesięcznie 20 zł. Pracownik ma również prawo do korzystania z pakietów sportowych za okres pobierania przez niego: wynagrodzenia chorobowego, zasiłku (chorobowy, macierzyński, rodzicielski, opiekuńczy), urlopu ojcowskiego, świadczenia rehabilitacyjnego, przebywającego na urlopie wychowawczym”.
- Czy zwolnienie ze składek ZUS będzie przysługiwało pracownikowi uprawnionemu do pakietu sportowego?
- Na jakich zasadach będzie przysługiwało pracownikowi zwolnienie ze składek ZUS?
Sprawdź też:
- Wartość pakietu medycznego lub karty sportowej w części finansowanej przez pracodawcę w podstawie wymiaru składek na ubezpieczenia, FP, FS i FGŚP (Interpretacja ZUS z dnia 8 maja 2024 r. DI/200000/43/355/2024)
- Zakup kart sportowych dla pracowników a podstawa wymiaru składek na ubezpieczenia społeczne, zdrowotne, FP i FGŚP (Interpretacja ZUS z dnia 8 maja 2024 r., DI/100000/43/237/2024)
- Obowiązek odprowadzania składek ZUS od karty sportowej Multisport (Interpretacja ZUS z dnia 24 sierpnia 2023 r., DI/100000/43/620/2023)
Jak urlop i choroba wpływają na składki przy oddelegowaniu
Podczas oddelegowania za granicę, urlop wypoczynkowy i zasiłek chorobowy mogą zwiększyć podstawę wymiaru składek. Za dni urlopu lub pobierania zasiłku pracodawca nie może odliczyć równowartości diet, co może prowadzić do wyższej podstawy składek za dany miesiąc.
W jaki sposób urlop wypoczynkowy i choroba pracownika wpływają na składki przy oddelegowaniu?
Przeczytaj też:
- Odprawa dla osoby powołanej do służby terytorialnej – czy podlega składkom na ZUS
- Składka na Fundusz Pracy – podwyżka płacy minimalnej od 1 lipca wpływa na obowiązki pracodawców
- Zasiłek macierzyński – czy zwalnia ze składek z ZUS
- Umowy o dzieło będą oskładkowane
- Interpretacja ZUS: student – zleceniobiorca z zagranicznej uczelni nie podlega ZUS
- Zawieszenie działalności gospodarczej w czasie wakacji i obowiązki wobec ZUS
- Świadczenia z tytułu wypadków przy pracy i chorób zawodowych – kiedy przysługują i jakie są potrzebne dokumenty
- Zatrudnienie absolwenta studiów na umowę zlecenia w wakacje – czy opłaca się składki na ZUS
- Najniższa podstawa wymiaru składek z urlopu wychowawczego – zmiana od 1 lipca 2024 r.
Zleceniobiorca będący słuchaczem niepublicznej szkoły policealnej a składki ZUS
Zleceniobiorca w okresie od 1 września 2022 r. do 30 czerwca 2023 r. był słuchaczem niepublicznej szkoły policealnej. Od 1 lipca 2022 r. do 31 grudnia 2023 r. miał zawartą umowę zlecenie. Jakim składkom powinien podlegać w trakcie trwania tej umowy i w jakich przedziałach czasowych.
- Czy zleceniobiorca będący słuchaczem niepublicznej szkoły policealnej powinien podlegać składkom ZUS?
Przeczytaj też:
- Czy studia za granicą zwalniają zleceniobiorcę ze składek ZUS
- Okres zawarcia umowy zlecenia a zgłoszenie do dobrowolnego ubezpieczenia chorobowego
- Zwrot składek ZUS od zleceniobiorcy – prawa i obowiązki zleceniodawcy
- Choroba pracownika zatrudnionego na umowę o pracę i zlecenie u innego pracodawcy a podstawa wymiaru składek na ZUS
- Utrata statusu studenta – od kiedy naliczać składki w przypadku wypłaty wynagrodzenia do 10. każdego miesiąca
Koszty poniesione przez pracodawcę na opłacenie hotelu pracownika skierowanego na szkolenie
Pracownik budowlany ma wpisane w umowie miejsce pracy cała Polska. Pracodawca kieruje go na szkolenie lub konferencję, która wiąże się z zarezerwowaniem noclegu. Czy koszty poniesione przez pracodawcę na opłacenie hotelu mamy doliczać pracownikowi do przychodów i naliczać podatek?
- Czy świadczenia otrzymane od pracodawcy w formie pokrycia kosztów opłat kształcenia, za przejazdy, materiały szkoleniowe, czy zakwaterowanie stanowią dla pracownika przychód ze stosunku pracy?
Przeczytaj też:
- Podróż służbowa a oddelegowanie – jaka jest różnica
- Przedstawiciel handlowy – lista obecności, czas pracy, podróż służbowa
- Stała praca zdalna a dojazd do firmy – czy jest delegacją
- Szkolenia pracownika po godzinach pracy – jak je rozliczać na nowych zasadach
- Konferencje naukowe, eventy, warsztaty, kongresy czy spotkania z okazji jubileuszów – czy są wliczane do czasu pracy
- Dyżur pełniony w domu przez pracownika wykonującego pracę zdalną – jak go traktować
- Wliczanie szkoleń do czasu pracy po nowelizacji KP
Obejrzyj:
- « pierwsza
- «
- 1
- 2
- 3
- 4
- 5
- »
- ostatnia »


