Narzędzia:
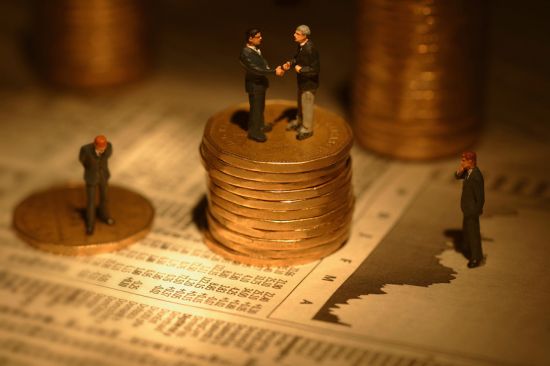
Pracodawca nie ma obowiązku odprowadzania składek na ubezpieczenia społeczne od przychodów związanych z nieodpłatnym nabyciem akcji przez pracowników spółki. Tego rodzaju przychód nie jest kwalifikowany jako podlegający oskładkowaniu przychód ze stosunku pracy, pomimo że spółka faktycznie finansuje nabycie akcji i przekazuje je zatrudnionemu – uznał ZUS w wydanej interpretacji indywidualnej.
Wystarczy szybka weryfikacja:
Jeśli nie otrzymałeś wiadomości SMS, wyślij kod ponownie.
Wyślij kod ponownie
Odblokuj pełny dostęp do portalu i korzystaj z wiedzy zawsze wtedy, gdy jej potrzebujesz.
Zaloguj się i sprawdź dostęp, aby korzystać z czatu w ramach swojej subskrypcji.
Ten numer telefonu został już użyty do zadania darmowego pytania. Aby kontynuować rozmowę z asystentem, aktywuj pełny dostęp, a wraz z nim:
Ten numer telefonu został już użyty do zadania darmowego pytania. Zaloguj się i sprawdź dostęp, aby kontynuować rozmowę z asystentem i zyskać:
Copyright © 2024 Wszelkie prawa zastrzeżone
2024 © Wiedza i Praktyka sp. z o.o.
Obserwuj nas