Narzędzia:
Sprawdź, czy ekwiwalent związany z pracą zdalną korzysta z przedmiotowego zwolnienia od podatku. Przekonaj się, czy jest to przychód pracownika. Poznaj interpretację indywidualną dyrektora Krajowej Informacji Skarbowej z 3 września 2021 r. (sygn. 0113-KDIPT2-3.4011.547.2021.1.GG).
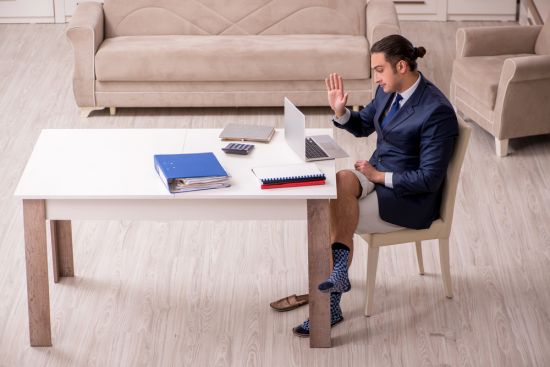
Pracodawca może polecić pracownikowi przez czas oznaczony pracę zdalną. Może tak zrobić w okresie obowiązywania stanu zagrożenia epidemicznego albo stanu epidemii, ogłoszonego z powodu COVID-19, oraz w okresie 3 miesięcy po ich odwołaniu. Mówi o tym art. 3 ust. 1 ustawy o COVID-19.
Wystarczy szybka weryfikacja:
Jeśli nie otrzymałeś wiadomości SMS, wyślij kod ponownie.
Wyślij kod ponownie
Odblokuj pełny dostęp do portalu i korzystaj z wiedzy zawsze wtedy, gdy jej potrzebujesz.
Zaloguj się i sprawdź dostęp, aby korzystać z czatu w ramach swojej subskrypcji.
Ten numer telefonu został już użyty do zadania darmowego pytania. Aby kontynuować rozmowę z asystentem, aktywuj pełny dostęp, a wraz z nim:
Ten numer telefonu został już użyty do zadania darmowego pytania. Zaloguj się i sprawdź dostęp, aby kontynuować rozmowę z asystentem i zyskać:
Copyright © 2024 Wszelkie prawa zastrzeżone
2024 © Wiedza i Praktyka sp. z o.o.
Obserwuj nas