Narzędzia:
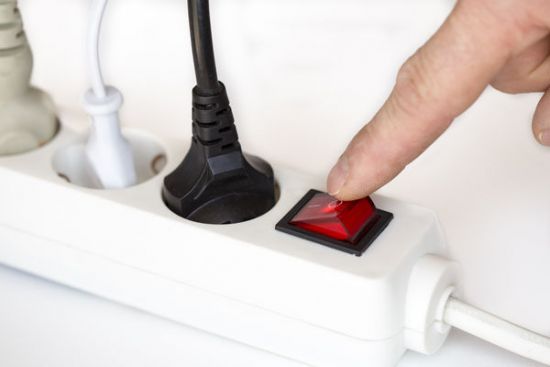
Wypłacone przez pracodawcę kwoty ekwiwalentu za zużycie Internetu i energii elektrycznej pracownikom wykonującym pracę zdalną nie stanowią dla nich przychodu ze stosunku pracy. Interpretacja Dyrektora Krajowej Informacji Skarbowej z 15 grudnia 2020 r. (sygn. 0115-KDIT2.4011.739.2020.1.RS)
Wystarczy szybka weryfikacja:
Jeśli nie otrzymałeś wiadomości SMS, wyślij kod ponownie.
Wyślij kod ponownie
Odblokuj pełny dostęp do portalu i korzystaj z wiedzy zawsze wtedy, gdy jej potrzebujesz.
Zaloguj się i sprawdź dostęp, aby korzystać z czatu w ramach swojej subskrypcji.
Ten numer telefonu został już użyty do zadania darmowego pytania. Aby kontynuować rozmowę z asystentem, aktywuj pełny dostęp, a wraz z nim:
Ten numer telefonu został już użyty do zadania darmowego pytania. Zaloguj się i sprawdź dostęp, aby kontynuować rozmowę z asystentem i zyskać:
Copyright © 2024 Wszelkie prawa zastrzeżone
2024 © Wiedza i Praktyka sp. z o.o.
Obserwuj nas